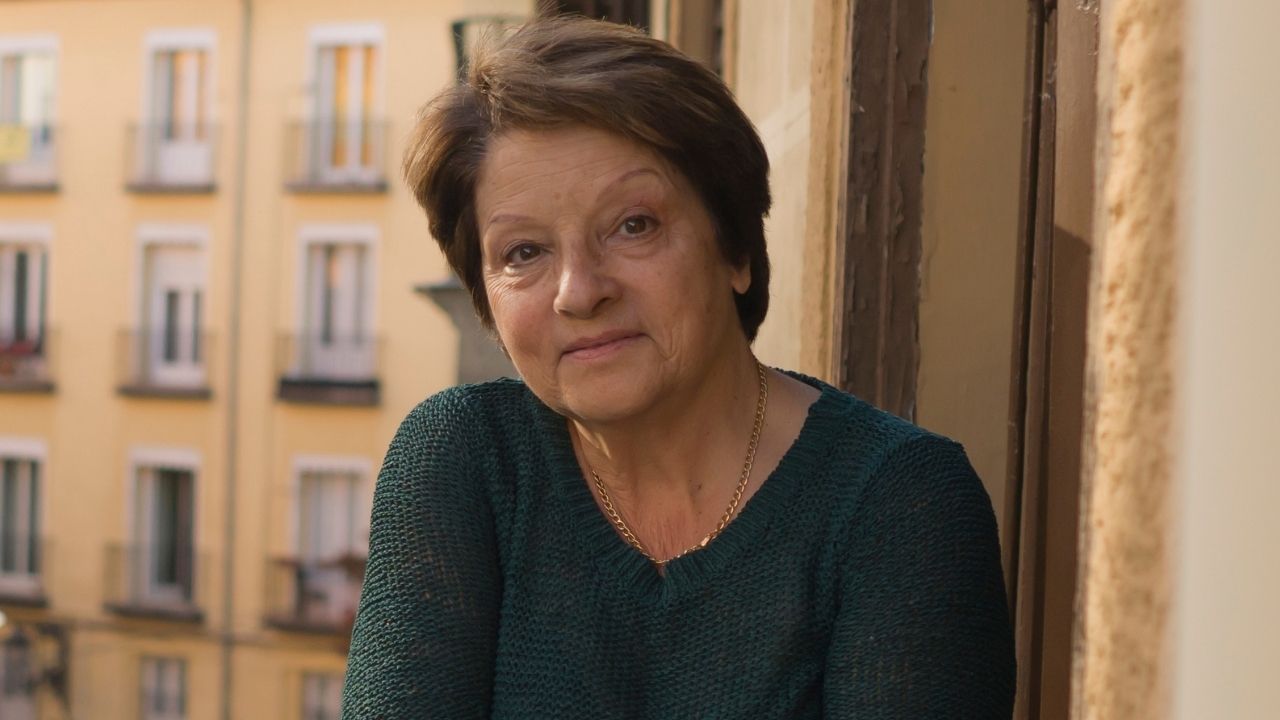
Sylvie, auxiliar de enfermería francesa de 67 años, percibe una pensión de 1.790 euros brutos mensuales —alrededor de 1.625 euros netos— después de 25 años cotizados y de haber colgado la bata a los 62 años. La cifra, sin embargo, no le parece proporcional al desgaste acumulado: «La considero insuficiente, teniendo en cuenta la dureza del trabajo que he realizado durante tantos años», relata en declaraciones a ‘Noticias Trabajo’. Antes de retirarse cobraba unos 2.300 euros brutos al mes, aproximadamente 1.900 netos.
Cabe recordar que su caso ilustra algo que muchos profesionales sanitarios descubren solo al llegar al final de su carrera: el salto del sueldo a la pensión rara vez es neutro, y el recorte se nota especialmente en oficios de alta exigencia física.
Del sueldo a la pensión: más de 500 euros brutos de diferencia
Si analizamos los datos que aporta ella misma, la caída es evidente. De 2.300 euros brutos de nómina pasó a 1.790 euros brutos de pensión, es decir, algo más de 500 euros menos cada mes en términos brutos. En neto, el trayecto va de los 1.900 euros a los 1.625 euros actuales.
Esa merma no responde a un único factor. Influyen los años cotizados, el momento elegido para retirarse y las reglas del régimen concreto al que pertenece cada trabajador. En su caso, haber adelantado la salida a los 62 años forma parte de la explicación.
Su trayectoria tampoco fue lineal. Trabajó en distintos hospitales y residencias del oeste de Francia, con cambios de centro y de equipo motivados en parte por los traslados laborales de su marido. Entre los destinos que recuerda con más intensidad figura la atención a bebés prematuros, además de otras tareas asistenciales en la sanidad pública y privada.
«Las noches sin descanso y la falta de reconocimiento pesan mucho»
Lo que Sylvie cuestiona no es tanto el importe en abstracto como su relación con el trabajo que hizo durante décadas. Sostiene que la cuantía no recoge ni la responsabilidad asumida ni el precio físico que se paga en un oficio de turnos.
«Largas jornadas, el trabajo físico, las noches sin descanso y la falta de reconocimiento pesan mucho con los años».
A pesar de ello, no se arrepiente de la decisión que tomó. Asegura que quería recuperar tiempo propio después de una vida laboral organizada alrededor de las necesidades de otras personas. «Ahora quiero disfrutar del tiempo libre, viajar y cuidar de mí misma, después de tantos años cuidando a otros», explica.
Es decir, para ella la jubilación anticipada ha funcionado como una decisión vital, aunque el precio haya sido una pensión más baja de la que esperaba.
Por qué la pensión no sale de aplicar un porcentaje al último sueldo
Uno de los malentendidos más extendidos es pensar que la pensión se calcula tomando el salario final y recortándole un porcentaje. No funciona así. En Francia, como en otros sistemas europeos, el cálculo depende de la carrera de cotización completa, de los periodos acreditados y de las normas específicas del régimen correspondiente.
Por eso, dos profesionales con el mismo puesto y un sueldo prácticamente idéntico pueden acabar cobrando cantidades distintas. Los elementos que marcan la diferencia son, entre otros:
- Los años efectivamente cotizados a lo largo de la vida laboral.
- La edad a la que se accede a la jubilación, con la penalización o el incremento que corresponda.
- Las interrupciones o cambios de centro que hayan fragmentado la carrera.
- El régimen concreto en el que se haya cotizado.
En el caso de Sylvie confluyen dos de esos factores: una carrera de 25 años cotizados y una salida adelantada a los 62 años. Con todo, ella insiste en que no revertiría la decisión. Después de años dedicada a cuidar a otros, ahora reclama el derecho a cuidarse a sí misma, aunque el resultado sea una pensión que, en su opinión, no está a la altura del oficio.