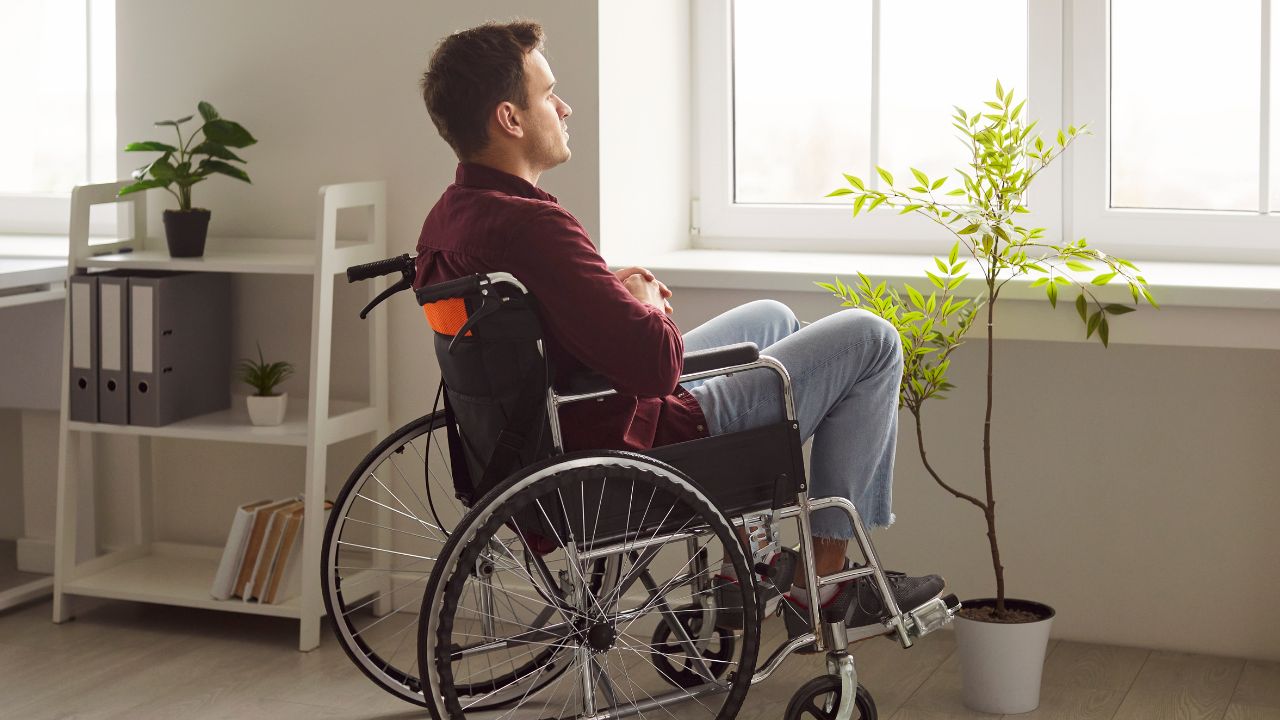
Quienes tienen reconocida una gran invalidez por parte de la Seguridad Social cobran, en la mayoría de los casos, el 100% de su base reguladora y, además, un complemento pensado para remunerar a la persona que les atiende. Es la protección más alta que ofrece el sistema dentro de la incapacidad permanente, y la concede el Instituto Nacional de la Seguridad Social (INSS) a quienes dependen de un tercero para actos tan básicos como comer, vestirse o moverse. Asimismo, toda la prestación está exenta de IRPF.
Cabe recordar que no basta con tener una enfermedad o una lesión grave. Lo que marca la diferencia en este grado es la necesidad de ayuda de otra persona.
Qué se considera gran invalidez
La ley la define como la situación del trabajador con incapacidad permanente que, por pérdidas anatómicas o funcionales, necesita asistencia para los actos más esenciales de la vida, «tales como vestirse, desplazarse, comer o análogos».
Para comprobarlo, el Equipo de Valoración de Incapacidades (EVI) estudia si la persona es capaz de asearse, vestirse, alimentarse, moverse dentro y fuera de casa o controlar sus necesidades fisiológicas sin ayuda. Es decir, se valora su autonomía real, no solo el diagnóstico.
Tampoco hace falta depender de alguien para todo. Es suficiente con necesitar ayuda en alguna de esas actividades esenciales. Por eso, los informes médicos que describan con detalle estas limitaciones, junto con cualquier documento que acredite la dependencia, tienen un peso decisivo en el expediente.
Entre los casos que suelen llegar a esta valoración están las lesiones medulares, la ceguera total o casi total, las enfermedades neurodegenerativas avanzadas o las amputaciones graves. Con todo, cada solicitud se estudia de forma individual.
Cuánto se cobra: pensión más complemento
La cuantía se compone de dos piezas. La primera es la pensión que correspondería por incapacidad permanente total o absoluta, que habitualmente equivale al 100% de la base reguladora. La segunda es el complemento para pagar al cuidador, que se calcula así:
- El 45% de la base mínima de cotización del Régimen General vigente cuando se produjo el hecho causante.
- Más el 30% de la última base de cotización del trabajador en la contingencia de la que deriva la incapacidad.
- Con un suelo: el complemento nunca puede ser inferior al 45% de la pensión sin complemento.
A esto se suma un posible recargo. Si la gran invalidez procede de un accidente de trabajo o una enfermedad profesional en el que faltaron medidas de seguridad, la pensión puede incrementarse entre un 30% y un 50%. Ese sobrecoste no lo asume la Seguridad Social, sino la empresa responsable.
Sin retención de IRPF, también al jubilarse
Igual que ocurre con la incapacidad permanente absoluta, la pensión de gran invalidez no tributa en el IRPF. Y la ventaja se mantiene en el tiempo: cuando el beneficiario cumple 65 años y la prestación pasa a llamarse pensión de jubilación, sigue sin aplicarse retención.
¿Se puede cobrar junto a las ayudas de la dependencia?
Sí. La gran invalidez y las prestaciones de la Ley de Dependencia pueden convivir. En cambio, hay un matiz importante: como ambas cubren una necesidad parecida, el complemento de gran incapacidad se resta de algunas prestaciones económicas de la dependencia. Por tanto, la ayuda por dependencia puede verse reducida.
Cómo pedirla
La solicitud se tramita por la sede electrónica de la Seguridad Social o de forma presencial en cualquier Centro de Atención e Información de la Seguridad Social (CAISS). La documentación básica es:
- Documento de identidad.
- Todos los informes médicos disponibles.
- En caso de accidente laboral o enfermedad profesional, el parte correspondiente y el certificado de salarios.
Quien ya cobra una incapacidad permanente total o absoluta y empeora hasta necesitar ayuda de otra persona puede pedir una revisión por agravación. Eso sí, debe esperar al plazo de revisión que fija su resolución, salvo que aparezcan nuevas dolencias, haya un error de diagnóstico o el pensionista esté trabajando.
Qué hacer si el INSS la deniega
Si la respuesta es negativa, existe un plazo de 30 días hábiles para presentar una reclamación previa ante el INSS. Si también se rechaza, el siguiente paso es acudir al Juzgado de lo Social.
En esa vía, la clave suele estar en las pruebas: un respaldo médico sólido que demuestre la necesidad de ayuda de terceros es, en muchos casos, lo que inclina la balanza a favor del trabajador.