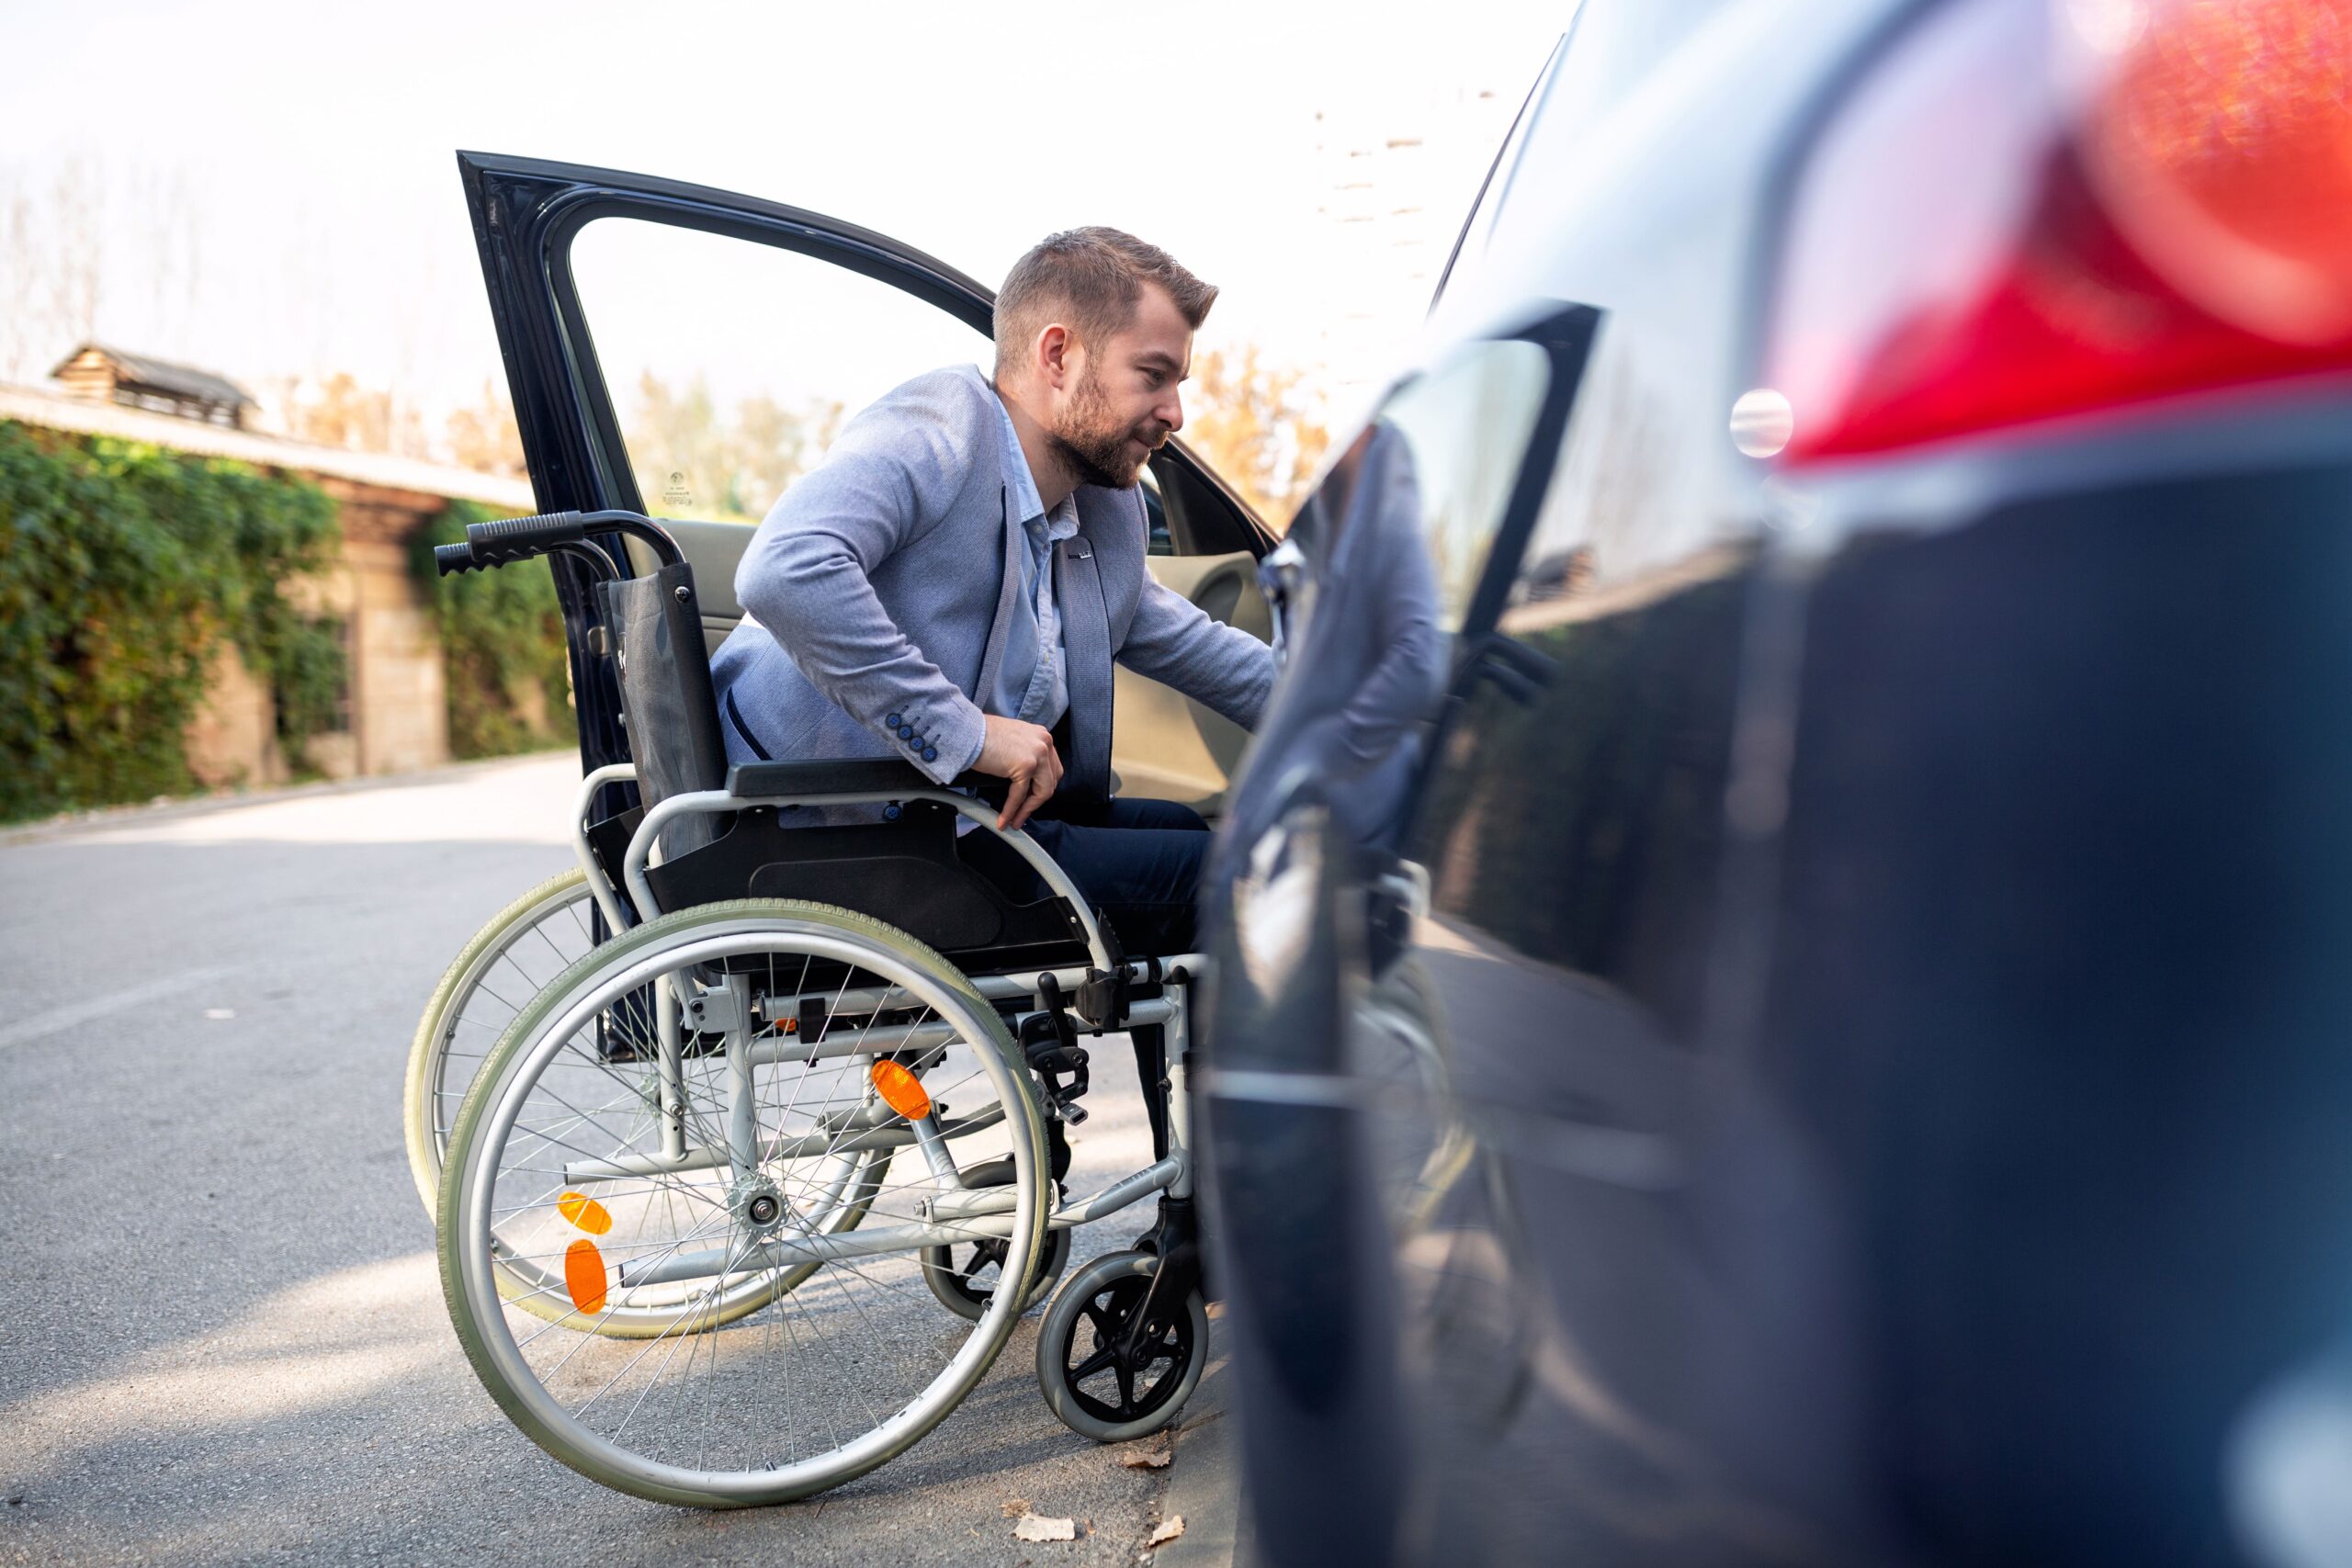
Las personas con un grado de discapacidad igual o superior al 33% pueden quedar exentas del impuesto de circulación, cuyo nombre oficial es Impuesto sobre Vehículos de Tracción Mecánica (IVTM), por un coche matriculado a su nombre para su uso exclusivo. Así lo recoge el artículo 93 de la Ley Reguladora de las Haciendas Locales, que obliga a solicitarla en el ayuntamiento donde tributa el vehículo. Como el impuesto se devenga el 1 de enero, pedirla a mitad de año suele significar que el ahorro llega al ejercicio siguiente.
Quién tiene derecho
La ley recoge dos supuestos en el mismo apartado:
- Los vehículos para personas de movilidad reducida definidos en el Reglamento General de Vehículos.
- Los vehículos matriculados a nombre de personas con discapacidad para su uso exclusivo, aunque no estén adaptados.
En el segundo caso, la exención alcanza tanto a los coches que conduce la persona con discapacidad como a los destinados a su transporte. Por tanto, también pueden beneficiarse un menor o una persona que no conduce, siempre que el vehículo figure a su nombre. Eso sí, el beneficio no puede aplicarse a más de un vehículo a la vez.
Cabe recordar que la Ley 4/2026 asimila el grado I de dependencia a un 33% de discapacidad, pero esa equiparación no se aplica en el ámbito tributario. Para el IVTM sigue siendo necesario el certificado de discapacidad.
Cómo solicitarla
El artículo 93.2 exige que la persona interesada indique las características del vehículo, su matrícula y la causa del beneficio, y que justifique el destino del coche en los términos que fije la ordenanza fiscal de su municipio. La documentación habitual incluye:
- Solicitud en el modelo del ayuntamiento o del organismo que gestiona el tributo.
- Certificado del grado de discapacidad expedido por la comunidad autónoma.
- DNI y permiso de circulación del vehículo.
- Una declaración de uso exclusivo del coche por parte de la persona con discapacidad o para su transporte.
Algunas ordenanzas piden además el empadronamiento, el permiso de conducir o la póliza del seguro. Por eso conviene revisar la sede electrónica municipal o la del organismo recaudador, ya que en muchas provincias el impuesto lo gestiona la diputación. Una vez concedida, el ayuntamiento expide un documento que acredita la exención.
Plazos: desde cuándo se deja de pagar
Según el artículo 96 de la misma ley, el periodo impositivo coincide con el año natural y el impuesto se devenga el primer día, salvo en el caso de primera adquisición. En la práctica, se dan dos situaciones:
- Coche nuevo: muchas ordenanzas exigen pedir la exención antes del alta en Tráfico o con cierta antelación para que tenga efecto ese mismo año.
- Coche que ya paga el impuesto: la exención suele aplicarse desde el siguiente devengo, es decir, desde el 1 de enero del año posterior a la solicitud.
Es decir, quien obtiene el certificado a mitad de año y lo presenta en ese momento normalmente pagará el recibo en curso, pero no el del año siguiente. Con carácter general, las ordenanzas no prevén devolver lo pagado en ejercicios anteriores.
Preguntas frecuentes
¿Hay que renovarla cada año? La ley la mantiene mientras se conserven las circunstancias que la justifican, aunque el ayuntamiento puede pedir de nuevo la documentación.
¿Y si cambio de coche? La exención va unida al vehículo, así que hay que solicitarla otra vez para el nuevo.
¿Tiene que estar adaptado? No. Basta con que esté a nombre de la persona con discapacidad y se destine a su uso exclusivo.
Con todo, si además se compra un coche nuevo, la exención municipal puede sumarse al IVA del 4% y a la exención del impuesto de matriculación, dos beneficios que requieren el reconocimiento previo de la Agencia Tributaria.