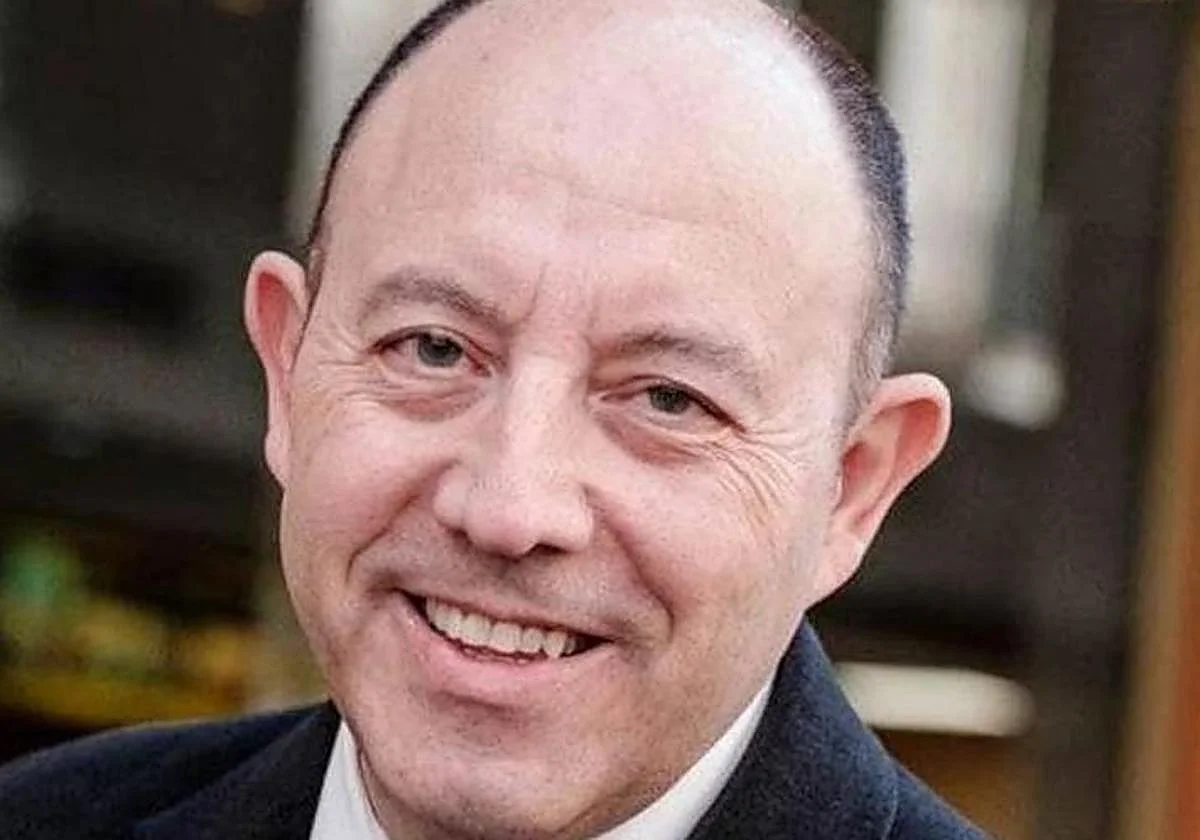
El economista Gonzalo Bernardos ha respondido con una explicación incómoda a una jubilada que preguntaba por qué cobra una pensión de 500 euros al mes mientras su marido, con 45 años trabajados, percibe 900 euros. Ella acumula 17 años cotizados. «Si tiene 500 euros al mes es porque no ha cotizado los años suficientes», ha señalado en unas declaraciones recogidas por El Español. Su tesis se resume en cuatro palabras: «Usted cobra por lo que ha cotizado».
Por qué 17 años cotizados dan tan poco
La respuesta está en la escala que traduce carrera laboral en porcentaje de pensión. Con 15 años cotizados, el mínimo exigido para acceder a una pensión contributiva de jubilación, se obtiene el 50 % de la base reguladora. A partir de ahí el porcentaje sube mes a mes hasta el 100 %, que se alcanza solo cuando se completa el periodo exigido en cada ejercicio.
Es decir, quien se queda en 17 años cotizados apenas supera ese suelo del 50 %. Y ese porcentaje se aplica sobre una base reguladora que también será baja, porque se calcula con los últimos años cotizados y una carrera corta suele venir acompañada de bases modestas. El resultado es una pensión pequeña por partida doble.
La brecha que hay detrás del caso
Cabe recordar que un matrimonio con 17 y 45 años cotizados no es una anomalía estadística, sino el retrato de una generación en la que muchas mujeres interrumpieron su vida laboral o directamente no cotizaron. La aritmética de la Seguridad Social es neutra, pero se aplica sobre trayectorias que no lo fueron.
De ahí que existan correctores. El complemento para la reducción de la brecha de género se abona por cada hijo a quien haya visto perjudicada su carrera de cotización, y el complemento a mínimos eleva las pensiones más bajas hasta la cuantía mínima fijada cada año, siempre que no se superen determinados límites de renta y de patrimonio. Son dos mecanismos distintos que suelen confundirse y que hay que solicitar o, al menos, comprobar.
Qué se puede hacer si la carrera es corta
Para quien todavía no ha llegado a la jubilación, el margen de maniobra existe y es aritmético. Cada mes adicional cotizado sube el porcentaje aplicable, así que retrasar la salida o suscribir un convenio especial con la Seguridad Social puede tener un efecto directo sobre el importe final. Conviene revisar el informe de vida laboral antes de fijar cualquier fecha, porque situaciones como la de quien tiene 35 años cotizados y quiere saber si ya le corresponde el 100 % dependen tanto de la edad como del año en que se produzca el hecho causante.
Asimismo, la comparación con la media ayuda a situar cada caso. La pensión media de jubilación se situó en 1.563,60 euros al mes en enero de 2026, una cifra que convive con cientos de miles de prestaciones que no llegan a la mitad de ese importe.
Con todo, el mensaje del economista tiene una lectura que va más allá del reproche: el sistema español es estrictamente contributivo en su tramo principal, de modo que lo que no se cotiza no aparece después por otra vía. Quien detecte lagunas en su vida laboral tiene margen para actuar mientras siga en activo; una vez reconocida la pensión, el cálculo ya no se rehace.