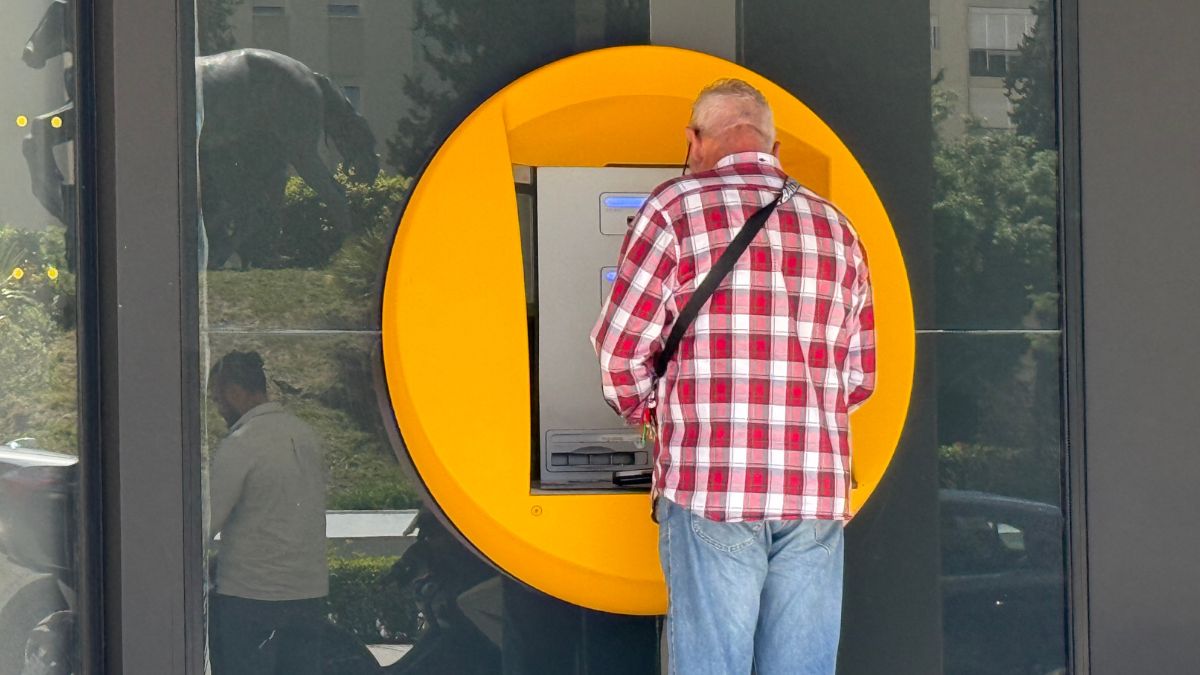
El Tribunal Supremo ha anulado el embargo de 52 euros que la Agencia Tributaria practicó en la cuenta bancaria de un pensionista para cobrarse cuatro sanciones de tráfico por 4.262,51 euros. La Sala de lo Contencioso-Administrativo concluye que el dinero de la pensión que queda en la cuenta de un mes para otro no se convierte en ahorro embargable, según ha informado la agencia EFE el 30 de octubre de 2026. El afectado cobraba una pensión de jubilación de poco más de 1.000 euros, por debajo del salario mínimo interprofesional (SMI).
Qué defendía Hacienda y por qué ha perdido
La Agencia Tributaria sostenía que solo es intocable el último abono de la pensión. Es decir, que lo que sobra de meses anteriores pierde esa protección y pasa a ser un ahorro que se puede embargar para saldar deudas con la Administración.
Ese criterio había sido avalado primero por el Tribunal Económico-Administrativo Regional de Madrid y después por el Tribunal Superior de Justicia de Madrid, en una sentencia de abril de 2024. El pensionista recurrió al Supremo, que le ha dado la razón con una sentencia fechada en julio.
Los magistrados razonan que la parte inembargable de una pensión sirve para cubrir la subsistencia y las necesidades básicas del deudor y de su familia. Y esos gastos, recuerdan, no siempre se agotan dentro del mismo mes. Por eso, el saldo que existe en la cuenta en el momento del embargo, descontado el último abono, «debe considerarse también inembargable al tener su origen en el abono de anteriores percepciones de la misma naturaleza».
Una doctrina que el Supremo ya ha repetido varias veces
No es un caso aislado. Cabe recordar que el Alto Tribunal fijó este criterio en la sentencia 920/2026, de 15 de julio, y lo ha aplicado después en otros asuntos. Uno de ellos, la sentencia 936/2026, de 20 de julio, anuló el embargo que el organismo de gestión tributaria de la Diputación de Barcelona había hecho en la cuenta de un pensionista con incapacidad permanente absoluta que cobraba 966,34 euros al mes, también por multas de tráfico, según recogió ‘Hoy Aragón’.
Otro de los casos, adelantado por EFE el 7 de octubre, afectaba a una persona que cobraba una pensión no contributiva. En ese asunto fue la Abogacía del Estado la que recurrió, sin éxito, contra el Tribunal Superior de Justicia de Andalucía, que ya había anulado los embargos por vulnerar los límites de inembargabilidad.
En todas estas resoluciones el Supremo interpreta de forma conjunta el artículo 171.3 de la Ley General Tributaria y el artículo 607 de la Ley de Enjuiciamiento Civil, que es el que declara inembargable el salario, sueldo o pensión que no supere la cuantía del SMI.
Hasta dónde llega la protección
La doctrina tiene límites claros que conviene conocer:
- Protege el dinero que procede de sueldos, salarios o pensiones ingresados de forma habitual en la cuenta.
- La protección alcanza a la cantidad que no supera el salario mínimo interprofesional. Lo que lo excede puede embargarse por tramos, según la escala del artículo 607 de la Ley de Enjuiciamiento Civil.
- Deja de aplicarse si en la cuenta entran ingresos de otras fuentes diferentes, como un alquiler, una venta o transferencias de terceros.
Por el contrario, si la cuenta solo recibe la pensión, el saldo acumulado conserva su carácter inembargable sin límite temporal. Para muchas personas con discapacidad que cobran una pensión no contributiva o una pensión de incapacidad permanente de cuantía baja, el fallo supone una garantía añadida frente a embargos por multas, impuestos o tasas.
Qué puede hacer un pensionista embargado
Quien sufra un embargo de este tipo puede recurrir la diligencia ante el organismo que la ha dictado, ya sea la Agencia Tributaria, un ayuntamiento o una diputación, y alegar esta doctrina del Supremo. Asimismo, conviene reunir los extractos bancarios que demuestren que el dinero de la cuenta procede únicamente de la pensión.
Con todo, la sentencia no borra la deuda: las multas siguen pendientes y la Administración puede intentar cobrarlas por otras vías. Lo que ya no puede hacer es quedarse con el dinero que el pensionista necesita para vivir solo porque no lo ha gastado en el mes en que lo cobró.