«La titularidad del vehículo por la persona con discapacidad o movilidad reducida no es requisito indispensable». Es una de las dudas que más se repiten en las familias que cuidan de alguien con discapacidad, y la diferencia es grande: el tipo general del IVA es del 21%. Como recordaba hace unos días David, padre de un niño con un 87% de discapacidad, muchas familias ni siquiera saben que este IVA superreducido del 4% existe.
La Dirección General de Tributos, dependiente del Ministerio de Hacienda, lo dejó claro en su consulta vinculante V0403-24, de 14 de marzo de 2024: «La titularidad del vehículo por la persona con discapacidad o movilidad reducida no es requisito indispensable para la aplicación del tipo reducido», según recoge Iberley. Dicho de otro modo, el coche puede estar a nombre del familiar que lo compra. Pero no es un atajo para ahorrar en cualquier coche: lo que cuenta es para qué se usa.
¿Qué dice la ley sobre el IVA del 4% en coches?
El artículo 91.Dos.1.4º de la Ley del IVA aplica el 4% a los vehículos a motor que deban transportar habitualmente a personas con discapacidad en silla de ruedas o con movilidad reducida, «con independencia de quién sea el conductor». Se considera persona con discapacidad a quien tiene reconocido un grado igual o superior al 33%, acreditado con certificado del IMSERSO o del órgano competente de su comunidad autónoma. Pero en el caso del IVA es solo exclusivo para personas que tengan reconocido la movilidad reducida. En el caso de solo discapacidad solo afecta al impuesto de matriculación y al de circulacion.
El vehículo, además, tiene que servir para ese transporte. Hacienda explica que si la persona va en silla de ruedas, el coche debe poder llevarla con ella, y que una motocicleta no cumpliría el requisito.
¿Puede comprarlo un hijo para llevar a su padre?
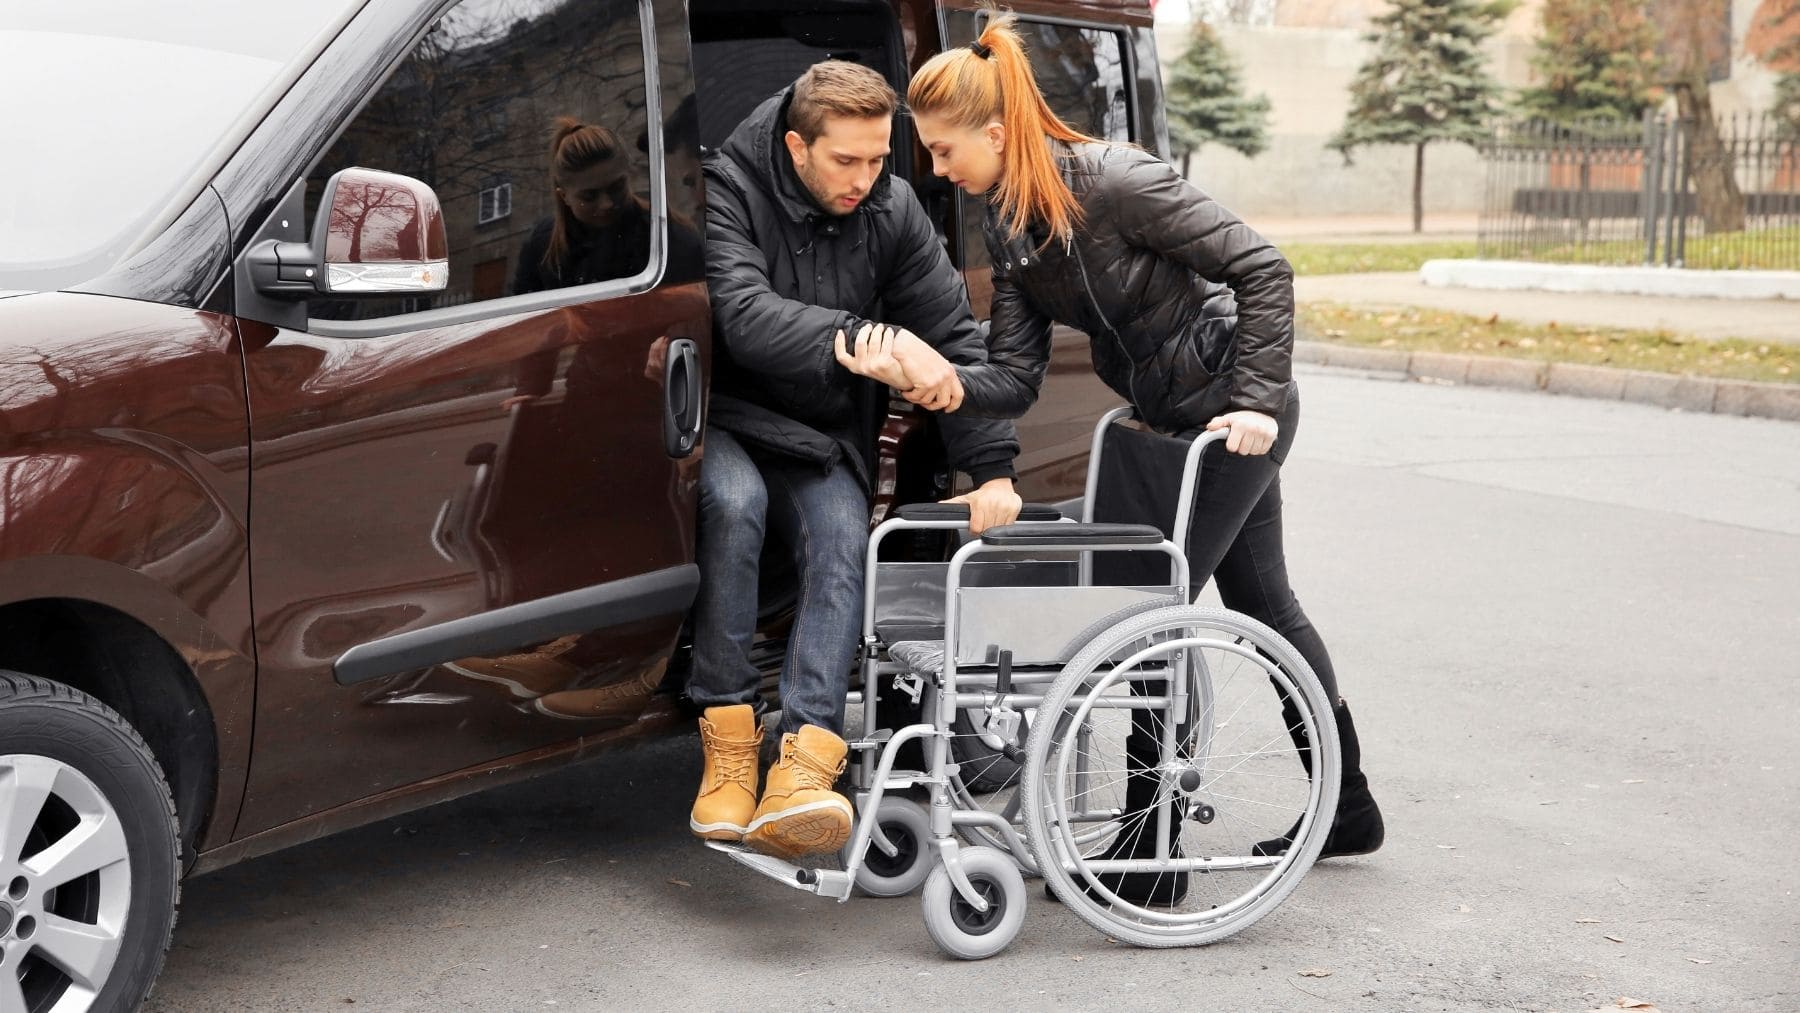
Sí. Es justo el caso que analizó la consulta V0072-25, de 3 de febrero de 2025: un hombre con un 75% de discapacidad y movilidad reducida que no conduce y al que sus hijos trasladan habitualmente, según fuentes oficiales. Tributos respondió que se puede aplicar el 4%, porque el elemento determinante es el destino del vehículo, no quién lo conduce.
Para acreditar ese destino, el Reglamento del IVA, en su artículo 26 bis, admite varios medios de prueba:
- Que el coche esté a nombre de la propia persona con discapacidad.
- Que el comprador sea familiar en línea directa o colateral hasta el tercer grado (padres, hijos, abuelos, nietos, hermanos, tíos o sobrinos).
- Que sea su pareja de hecho inscrita en el registro autonómico.
- Que sea su tutor, representante legal o guardador de hecho.
- Que conviva con ella, demostrado con el empadronamiento o el domicilio fiscal.
¿Qué hay que hacer antes de comprar el coche?
Aquí está el paso que más familias se saltan. La rebaja no se aplica automáticamente en el concesionario: exige el reconocimiento previo de la Agencia Tributaria, con una solicitud firmada tanto por quien compra como por la persona con discapacidad (el modelo 04). Ese reconocimiento surte efecto desde la fecha de la solicitud, así que conviene pedirlo antes de cerrar la compra. Sin él, la operación tributa al 21%.
Además, deben haber pasado al menos cuatro años desde la compra de otro vehículo en las mismas condiciones, y el coche no puede venderse en ese mismo plazo. Si se buscan otras ventajas, Hacienda también contempla que estas personas puedan matricular su coche sin pagar el impuesto de matriculación.
¿Y si el certificado de movilidad reducida llega después?
El Tribunal Económico-Administrativo Central (TEAC) abrió la puerta en dos resoluciones de 24 de marzo de 2026: admite el 4% aunque el certificado se obtenga después de la compra, siempre que tenga efectos desde una fecha anterior a la adquisición. Es un alivio para quienes esperan meses una valoración, como le ocurrió a Irene, a quien su consejería no reconocía la movilidad reducida pese a necesitar muletas.
En resumen: poner el coche a nombre de un familiar es posible, pero Hacienda mirará que de verdad sirva para llevar a la persona con movilidad reducida. Si además hace falta adaptar el vehículo, existen ayudas públicas de hasta 3.000 euros para adaptarlo.