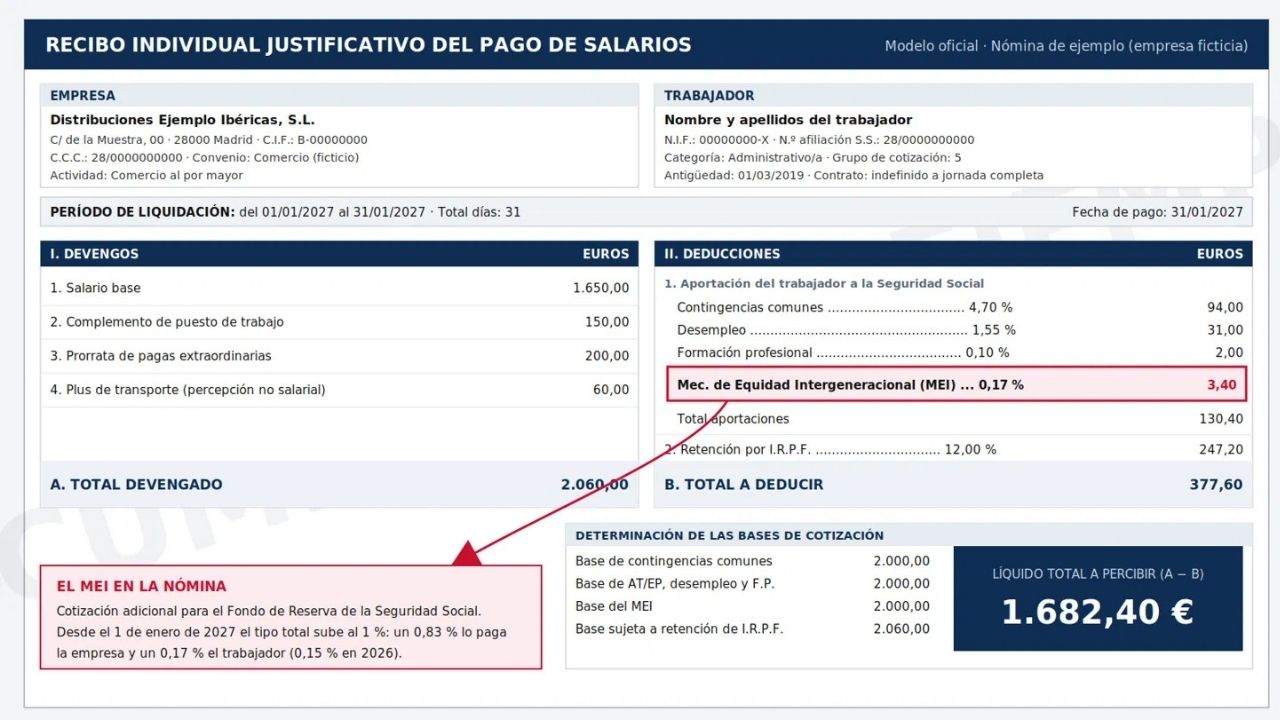
El Mecanismo de Equidad Intergeneracional (MEI) subirá el 1 de enero de 2027 hasta el 1% de la base de cotización por contingencias comunes, frente al 0,9% aplicado durante 2026. De ese porcentaje, la empresa asumirá el 0,83% y el trabajador el 0,17%, dos centésimas más que el 0,15% que se le descuenta ahora. Así lo fija la escala aprobada en el Real Decreto-ley 2/2023, la reforma de pensiones que gestiona el Ministerio de Inclusión, Seguridad Social y Migraciones, dirigido por Elma Saiz.
Cabe recordar que este recargo aparece en la nómina como una cotización adicional y no se traduce en más derechos para quien lo paga: su función es engordar el Fondo de Reserva de la Seguridad Social antes de que se jubilen las generaciones más numerosas, las nacidas en el baby boom.
Por qué el MEI sube todos los años
El MEI no se revisa cada ejercicio en función de la coyuntura económica. La subida está escrita de antemano en la norma, con un calendario cerrado que arrancó en enero de 2023 y que llega hasta mitad de siglo. Es decir, ni el Gobierno ni los agentes sociales tienen que negociar cada incremento: se activa de forma automática.
Este es el recorrido de la cotización desde que se puso en marcha:
- 2023: 0,6% (0,5% empresa y 0,1% trabajador).
- 2024: 0,7%.
- 2025: 0,8%.
- 2026: 0,9% (0,75% empresa y 0,15% trabajador).
- 2027: 1% (0,83% empresa y 0,17% trabajador).
- 2028: 1,1% (0,92% empresa y 0,18% trabajador).
- 2029: 1,2% (1% empresa y 0,2% trabajador).
- De 2030 a 2050: se mantiene estable en el 1,2%, con el mismo reparto que en 2029.
Cuánto dinero deja de ingresar el trabajador
El impacto real en el bolsillo es modesto, aunque conviene mirarlo en cómputo anual. Con una base de cotización de 2.000 euros mensuales, la aportación del empleado por el MEI pasará de 3 euros al mes a 3,40 euros. Con una base de 3.000 euros, el descuento subirá de 4,50 euros a 5,10 euros mensuales.
Si analizamos los datos en el conjunto del año, la diferencia atribuible solo al cambio de porcentaje ronda los 4,80 euros anuales en el primer caso y los 7,20 euros en el segundo. A ello hay que sumar que la cuantía seguirá creciendo: para esa base de 2.000 euros, el trabajador aportará 3,60 euros en 2028 y 4 euros mensuales a partir de 2029, siempre que su base permanezca igual.
Asimismo, el grueso del esfuerzo recae sobre la empresa, que asume más de cuatro quintas partes del recargo. Un 0,83% frente al 0,17% del empleado en 2027.
Los salarios más altos pagarán otra subida en paralelo
El MEI no será la única cotización que se encarezca el próximo 1 de enero. Los trabajadores con retribuciones por encima de la base máxima de cotización volverán a notar la llamada cuota de solidaridad, en vigor desde 2025 y que grava exclusivamente la parte del sueldo que supera ese tope.
En 2026, la base máxima está fijada en 5.101,20 euros mensuales y sobre el exceso se aplican tipos del 1,15%, 1,25% y 1,46%, según cuánto se rebase el límite. En 2027, esos porcentajes suben en los tres tramos:
- 1,38% para la parte de la retribución que va desde la base máxima hasta un 10% por encima de ella.
- 1,50% para la franja situada entre ese 10% y un 50% por encima de la base máxima.
- 1,75% para todo lo que supere ese último nivel.
Con todo, el importe exacto que pagará cada trabajador en 2027 aún no se puede calcular con precisión, porque depende de la base máxima que se fije para ese ejercicio. La reforma de pensiones establece que ese tope se revalorice cada año igual que las pensiones y, además, sume 1,2 puntos porcentuales adicionales hasta 2050.
Un ajuste silencioso que se prolongará dos décadas
La combinación de ambos mecanismos dibuja el mismo escenario para los próximos años: cotizaciones algo más caras, un efecto casi imperceptible mes a mes en las rentas medias y una factura más visible para los sueldos que superan la base máxima. A pesar de ello, el impacto sobre el salario neto seguirá siendo muy inferior al de otras retenciones, como el IRPF.
El siguiente paso ya está marcado en el calendario: en enero de 2028 el MEI escalará hasta el 1,1% y el trabajador pasará a soportar un 0,18%, camino del techo del 1,2% que se alcanzará en 2029 y que permanecerá invariable durante dos décadas.